





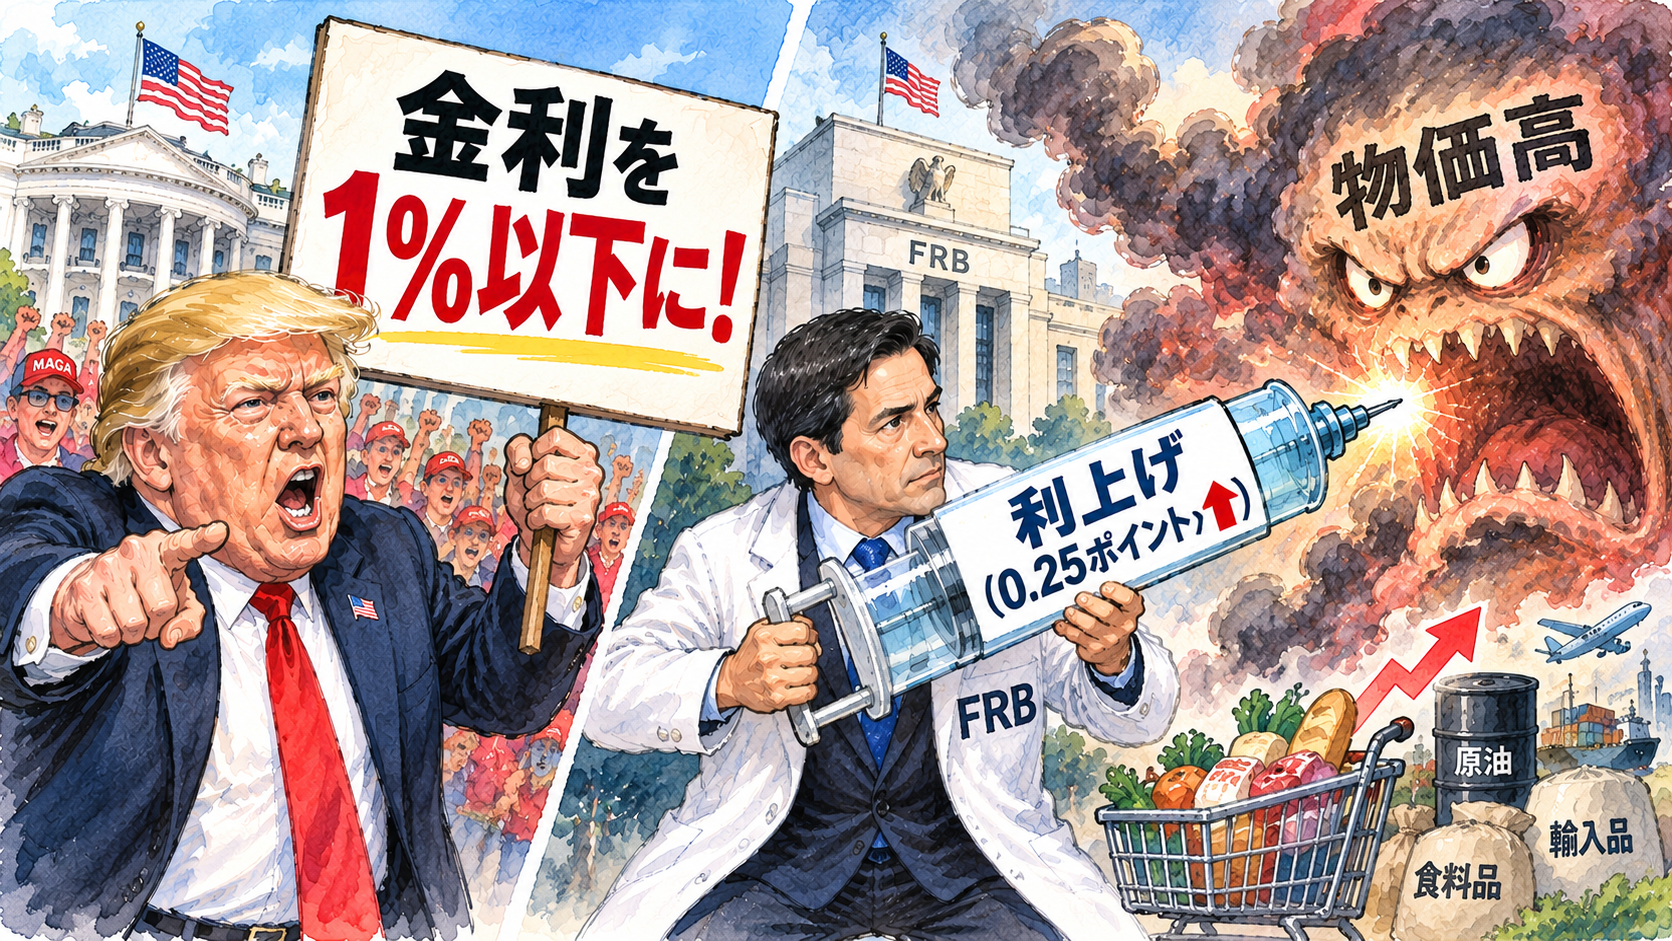
2026年9月16日、アメリカの中央銀行にあたるFRB(連邦準備制度理事会)は、政策金利を0.25ポイント引き上げ、年3.75〜4.00%とすることを決定した。2023年7月以来、約3年2カ月ぶりとなる利上げである。
この決定に対し、即座に異議を唱えたのがドナルド・トランプ大統領だ。
「アメリカの金利は1%以下であるべきだ。早急に引き下げろ」
景気を浮揚させたい大統領と、金利を上げてでも物価高を抑え込みたい中央銀行。両者の見解は真っ向から衝突している。
なぜFRBは、大統領からの強烈な「利下げ圧力」を跳ね除け、あえて利上げという苦い薬を処方したのか。
本稿は、アメリカ経済を蝕むインフレの真の構造と、世界(そして日本)に波及する金利のメカニズムを解き明かすレポートである。
第一章:なぜ「金利を上げる」と「物価が下がる」のか?
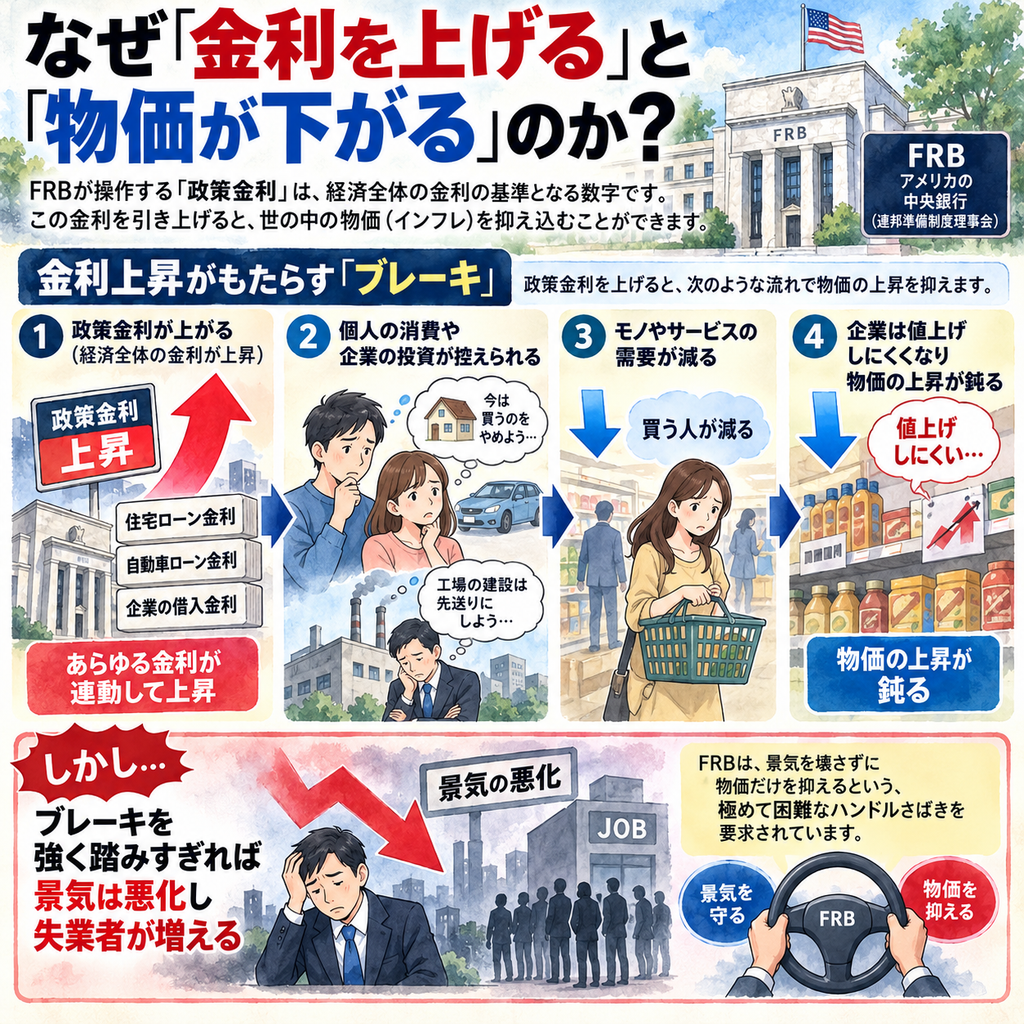
そもそも、FRBが操作する「政策金利」とは、経済全体の金利の基準となる数字である。これを引き上げると、世の中の物価(インフレ)を抑え込むことができる。
- 金利上昇がもたらす「ブレーキ」
- 政策金利が上がると、住宅ローンや自動車ローン、企業がお金を借りる際の金利も連動して上昇する。
- すると、個人は「今は家を買うのをやめよう」と消費を抑え、企業も「工場の建設は先送りにしよう」と投資を控えるようになる。
- 世の中のモノやサービスを買おうとする需要の勢いが弱まるため、企業は商品の値段を上げにくくなり、結果として物価上昇の勢いが鈍る。これが利上げのメカニズムである。
ただし、ブレーキを強く踏みすぎれば、景気は悪化し失業者が増える。FRBは、景気を壊さずに物価だけを抑えるという、極めて困難なハンドルさばきを要求されている。
「ええーっ!利上げって、みんなにお金を使わせないようにして、無理やり値段を下げさせる『劇薬』だったんだブー!」
第二章:インフレの要因は「原油」だけではない
今回、FRBが利上げに踏み切った背景として、中東情勢の混乱による「原油価格の高騰」が大きく報じられている。しかし、彼らが警戒しているインフレ要因はそれだけではない。
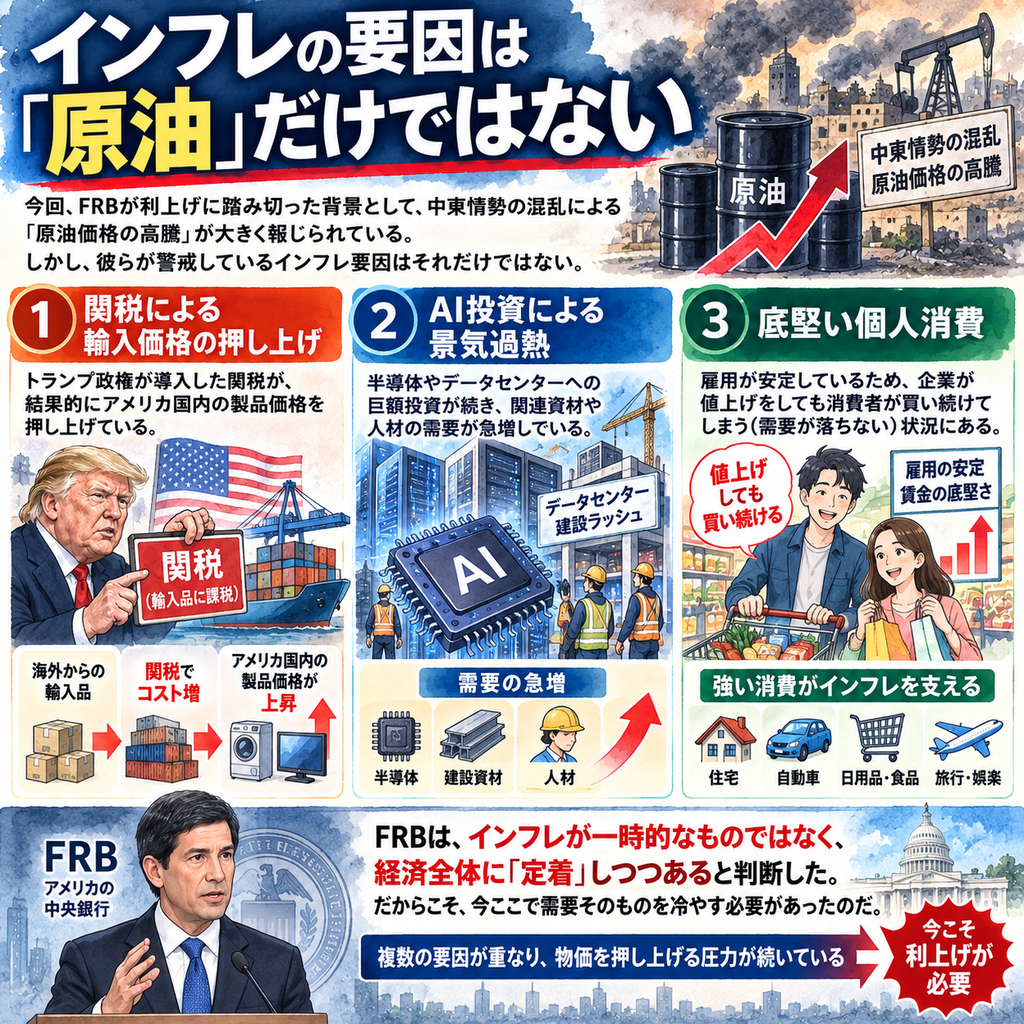
- 関税による輸入価格の押し上げ: トランプ政権が導入した関税が、結果的にアメリカ国内の製品価格を押し上げている。
- AI投資による景気過熱: 半導体やデータセンターへの巨額投資が続き、関連資材や人材の需要が急増している。
- 底堅い個人消費: 雇用が安定しているため、企業が値上げをしても消費者が買い続けてしまう(需要が落ちない)状況にある。
FRBは、インフレが一時的なものではなく、経済全体に「定着」しつつあると判断した。だからこそ、今ここで需要そのものを冷やす必要があったのだ。
第三章:トランプ氏が「金利1%」を求める理由と矛盾
では、なぜトランプ大統領は「金利1%以下」を要求するのか。
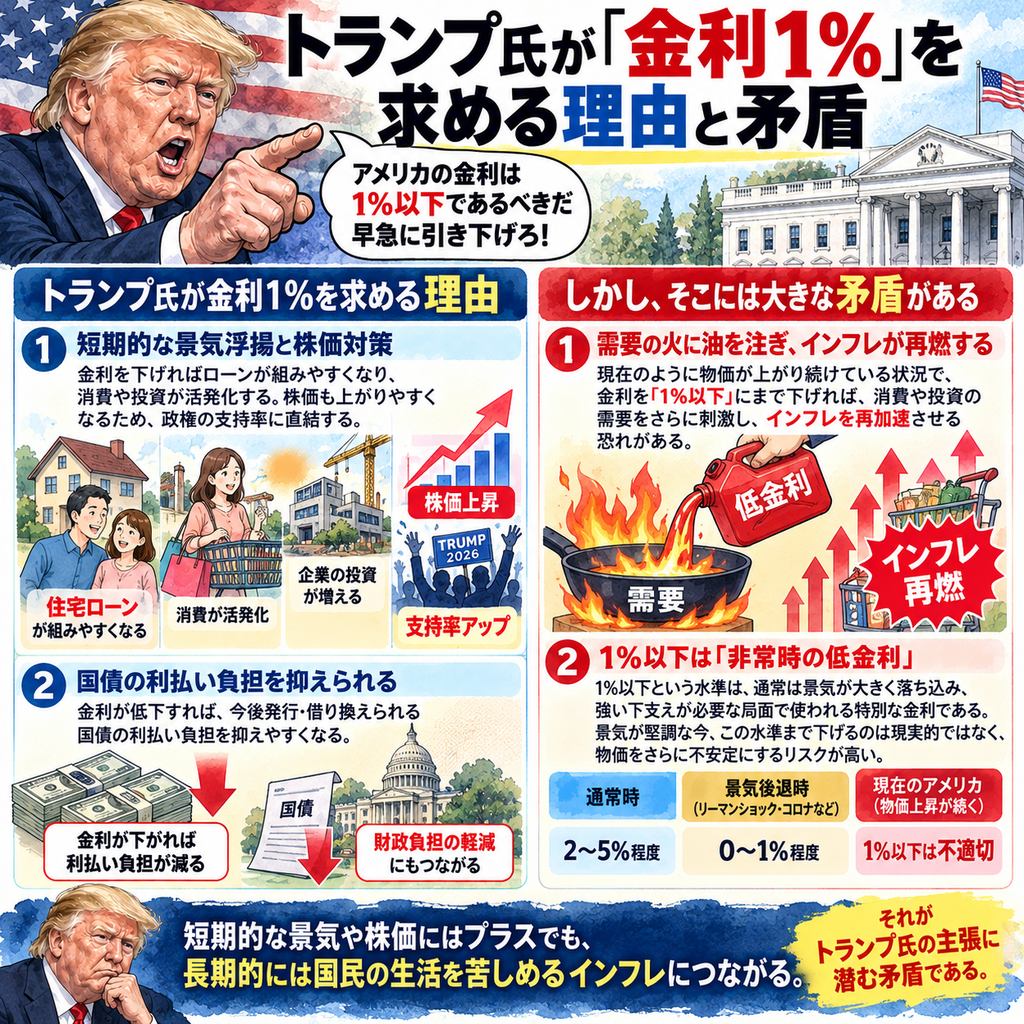
- 短期的な景気浮揚と株価対策
- 金利を下げればローンが組みやすくなり、消費や投資が活発化する。株価も上がりやすくなるため、政権の支持率に直結する。また、金利が低下すれば、今後発行・借り換えられる国債の利払い負担を抑えやすくなる。
- インフレ再燃の危険性
- しかし、現在のように物価が上がり続けている状況で金利を「1%以下という、通常は景気の強い下支えが必要な局面で使われる低金利」にまで下げれば、需要の火に油を注ぐことになり、インフレを再加速させる恐れがある。
「株価が上がれば『俺の成果だ!』って言えるけど、そのせいで物価が上がったら元も子もないブー…。トランプさん、ちょっと無茶言ってるブー。」
第四章:指名した議長の「反乱」?──中央銀行の独立性
今回の利上げには、非常に皮肉な政治的背景がある。 FRBのケビン・ウォーシュ議長は、前任のパウエル議長を「利下げしない」と批判したトランプ大統領自身が指名した人物である。
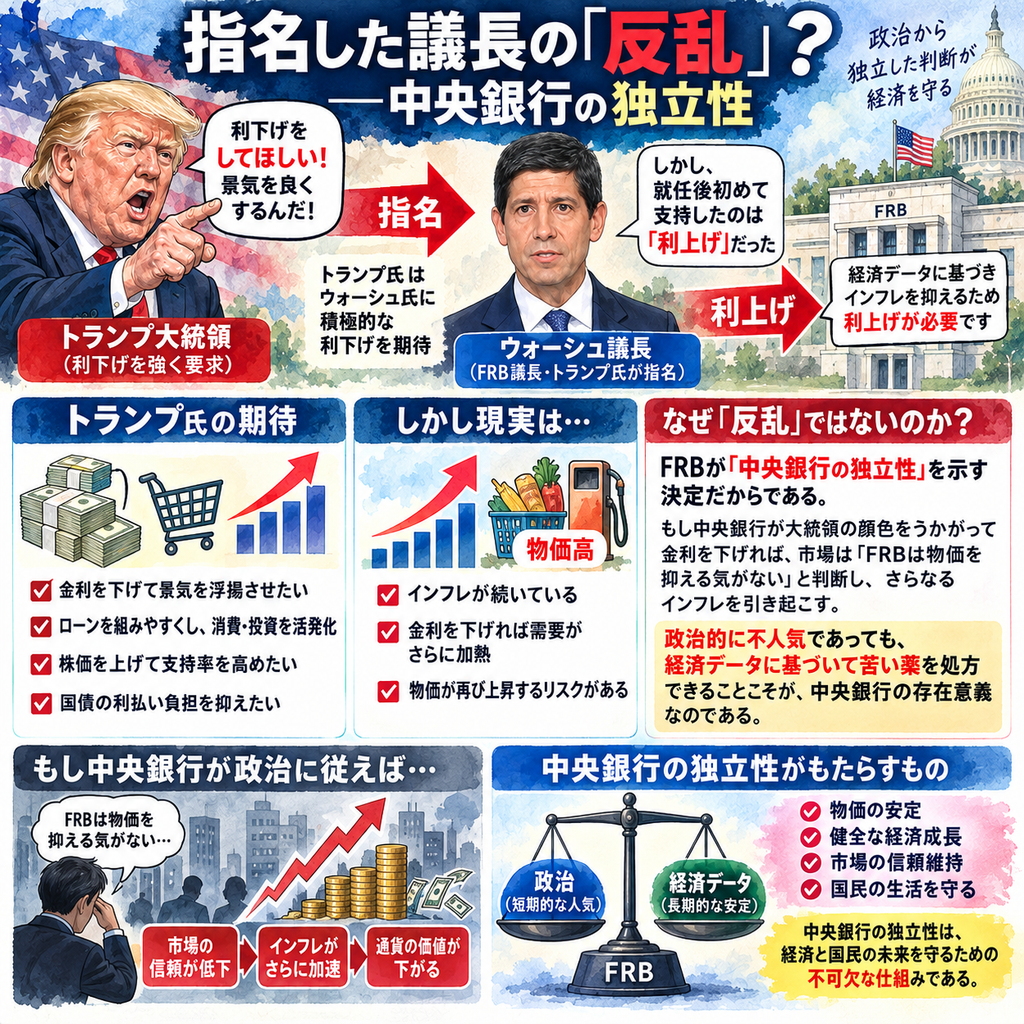
トランプ氏は、ウォーシュ議長に積極的な利下げを期待していた。しかし、ウォーシュ議長が就任後初めて支持した政策変更は、大統領の期待を裏切る「利上げ」であった。
これは反乱ではない。FRBが「中央銀行の独立性」を示す決定である。
もし中央銀行が大統領の顔色をうかがって金利を下げれば、市場は「FRBは物価を抑える気がない」と判断し、さらなるインフレを引き起こす。政治的に不人気であっても、経済データに基づいて苦い薬を処方できることこそが、中央銀行の存在意義なのである。
第五章:日本の家計を直撃する「円安」の余波
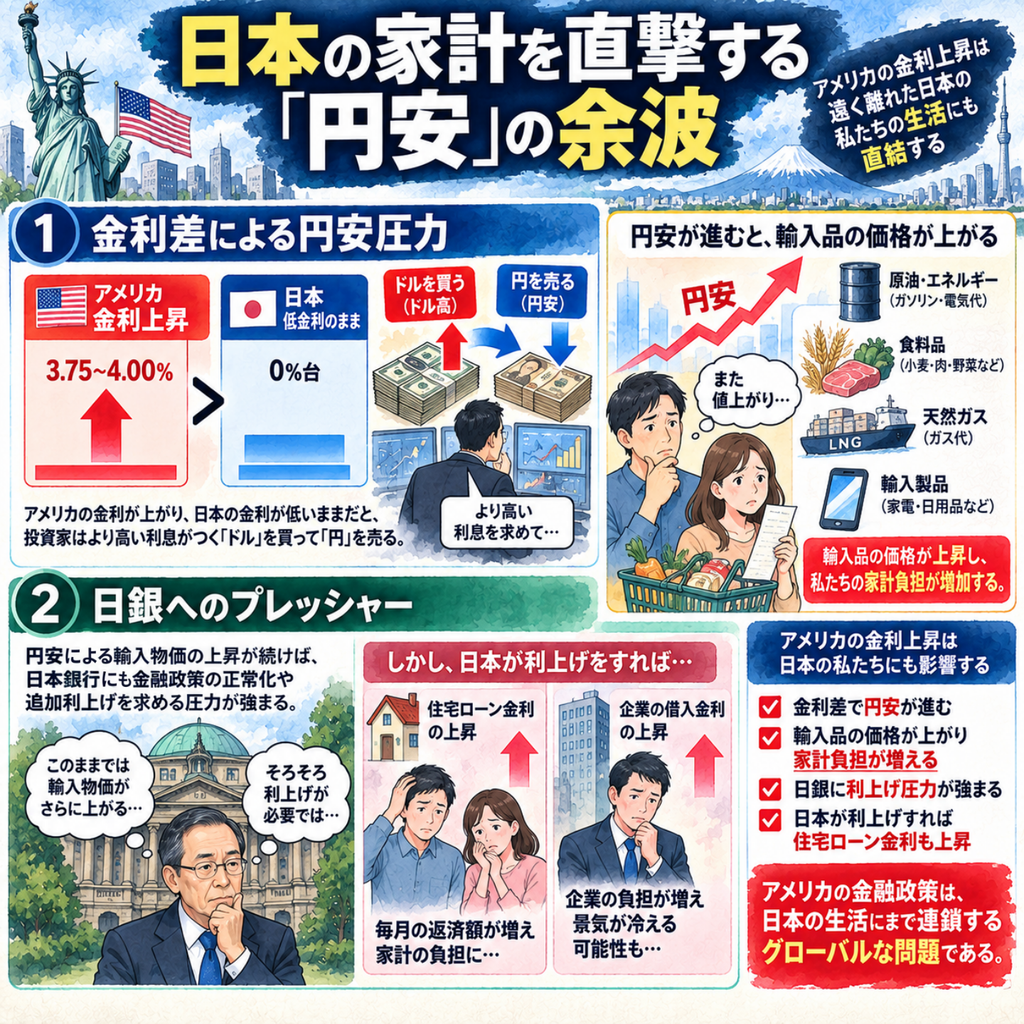
このアメリカの決断は、遠く離れた日本の生活にも直結する。
- 金利差による円安圧力
- アメリカの金利が上がり、日本の金利が低いままだと、投資家はより高い利息がつく「ドル」を買って「円」を売る。
- その結果、円安がさらに進行し、日本が輸入するエネルギーや食料品の価格が上昇。私たちの家計負担が増加する。
- 日銀へのプレッシャー
- 円安による輸入物価の上昇が続けば、日本銀行にも金融政策の正常化や追加利上げを求める圧力が強まる。しかし日本が利上げをすれば、今度は日本の住宅ローン金利が上昇し、国民生活に直接的な痛みを伴うことになる。
終章:誰が金利を決めるのか
結論として、FRBが3年2カ月ぶりの利上げに踏み切ったのは、「原油高、関税、AI投資、強い消費が絡み合い、インフレが定着するのを防ぐために必要だと判断した防衛策」であった。
トランプ大統領の要求通りに金利を下げれば、短期的には株価や景気を支える方向に働く可能性がある。しかし長期的には、物価高によって国民の生活はさらに苦しむことになる。
「政治の要望」か、「経済のデータ」か。
今回のFRBの決断は、わずか0.25ポイントの金利変更以上の重みを持っている。それは、民主主義社会において中央銀行が政治から独立して機能できるかが問われる、極めて重要な試金石であったと言えるだろう。
コメント